Aさん(仮称)からこんなメッセージをいただきました。
建玉サマリの状況を確認させていただくと
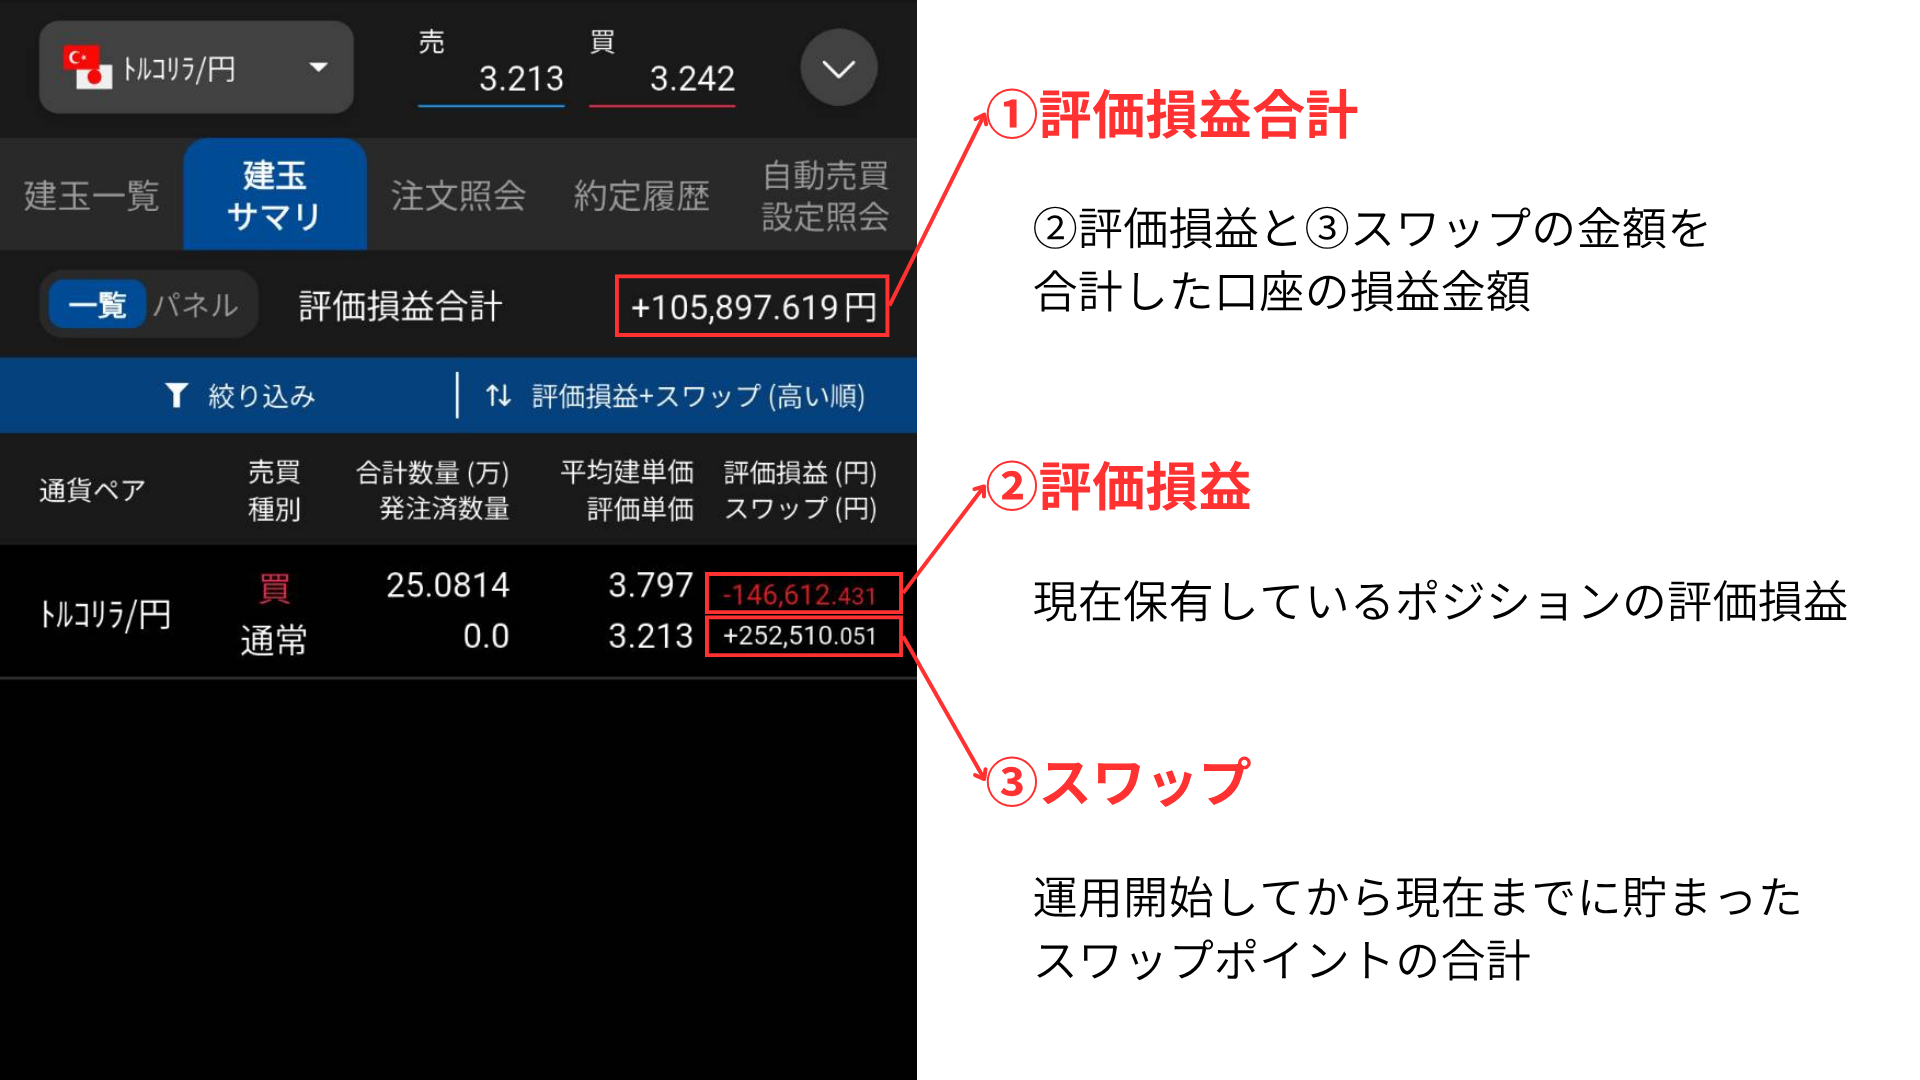
- ②の評価損益:146,612円のマイナス
- ③のスワップ:252,510円のプラス
- ①の評価損益合計:105,897円のプラス
このような状況です。
②の評価損益がずっとマイナスなので、プラ転してほしい・・・
そう感じる方もいると思います。
でもここで改めてお伝えしたいのは、
ポジションの評価損益は気にしない
ということです。
その理由をまとめますね。
理由1:プラ転しても利益確定するわけじゃない
仮にプラ転し、含み損から含み益になったとします。
今と逆で、146,612円の含み益になったとします。
売却して146,612の利益を確定させますか?
答えは「No」ですよね。
売却して一時的に146,612円の利益を手に入れる代わりに、毎月約17,000円の不労収入を失うことになるからです。
現在のスワップの状況
- 保有ロット:約25ロット
- 1ロット当たりのスワップ:23円(現時点)
- 1日のスワップ:25ロット×23円 = 575円
- ひと月のスワップ:17,250円
ですので、決済しない評価損益は気にしても仕方がないのです。
理由2:強制ロスカットにならなければOK
スワップ運用で最も避けなければいけないのは、「強制ロスカット」です。
含み損の先に強制ロスカットがありますが、
- 通貨計算機でロット計算を行う
- 新規購入時には必ず追加入金を行う
この2点を確実に行なっていれば、強制ロスカットになることはほぼないでしょう。
強制ロスカットにならなければ、毎日、毎月スワップという不労収入をもらい続けることができます。
強制ロスカットにならなければ良い
※逆に言えば絶対避けなければいけない
ここだけを強く意識してください。
含み損がどれだけ増えても強制ロスカットにならない水準で運用できていればOKです。
Aさんは「少しずつでも改善してほしい」とおっしゃってますが、改善しなくてもOKなんです。
その理由が次です。
理由3:含み益ということは・・・
評価損益が含み益になっているということは、購入価格が値上がりしているということです。
ということは、積立投資する上では若干不利ということです。
積立している段階では、逆に購入価格が値下がりしてくれた方が、同じ資金でもたくさん買えるということになります。
例
- 資金:10,000円
- 金100g/5,000円:200g買える
- 金100g/2,500円:400g買える
スワップも、価格が下落してくれた方が安くたくさん積み立てることができます。
強制ロスカットにならないようにロット計算ができているのであれば、含み損は抱えますが安く買えることの方がメリットが大きいでしょう。
もちろん、毎月十分なスワップがもらえる状況で、最終的に売却したいと考えるのであれば、含み益になってくれた方がいいですけどね。
でもスワップ運用は毎月十分な不労収入を得続けることの方が重要です。
補足:高値掴みしたかも・・・
Aさんの「高値掴みしたかもしれない」というご不安もわかりますが、これも気にすることはありません。
投資において高値掴みは、含み損を抱える原因になるため避けられるなら避けた方が良いです。
避けられるなら。
というのも、どこが高値なのかわかりますか?どこが安値なのかわかりますか?
これはリアルタイムではわからないのです。
時間が進んでいった結果として、
あそこが高値だったのか
とわかるわけです。
そして、この思考はキャピタルゲイン寄りです。
評価損益を売買して利益を出すキャピタルゲインなら、「くそー、高値掴みしちゃったわー」となるでしょう。
でも僕たちがやっているのはインカムゲインであり、価格が高かろうが安かろうが、毎月ひたすら積み立てていくだけです。
「ドルコスト平均法」ですね。
この手法で購入を続けると、購入単価は平均化されていきます。
Aさんの平均建単価は3.797円で、評価単価(現在の価格)は3.213円です。
平均建単価より評価単価が安いので、買い続けれることで平均建単価は評価単価に近づいていきます。
つまり一時的に高値掴みしようと、ドルコスト平均法で購入を続ければ、平均建単価を下げることができます。
もし購入をやめてしまったなら、評価建単価は3.797円でストップです。
購入した価格が高いのか安いのかなんて誰にもわかりません。
わからないからこそドルコスト平均法の積立投資が最強です。
時間はかかりますけどね笑
まとめ
- マイ転したままでもOK
- プラスに向かう兆候がなくてもOK
- 改善しなくてもOK
それでも積立投資を続けることで不労収入は増え続けます。
僕たちが行なっているのは、インカムゲインで保有する資産から利益を受け取る運用です。
重要なのは、利益を運んでくれる資産を増やしいくことで、その資産が安く買えるのであれば、それはラッキーだということです。
ぜひ参考にしてください。
余談
この考え方はスワップ運用に限ったものではありません。
配当目的で株を保有している人もいますが、為替と同様に株価も常に変動しています。
こちらは三井住友フィナンシャルグループの株価と株主配当の推移です。
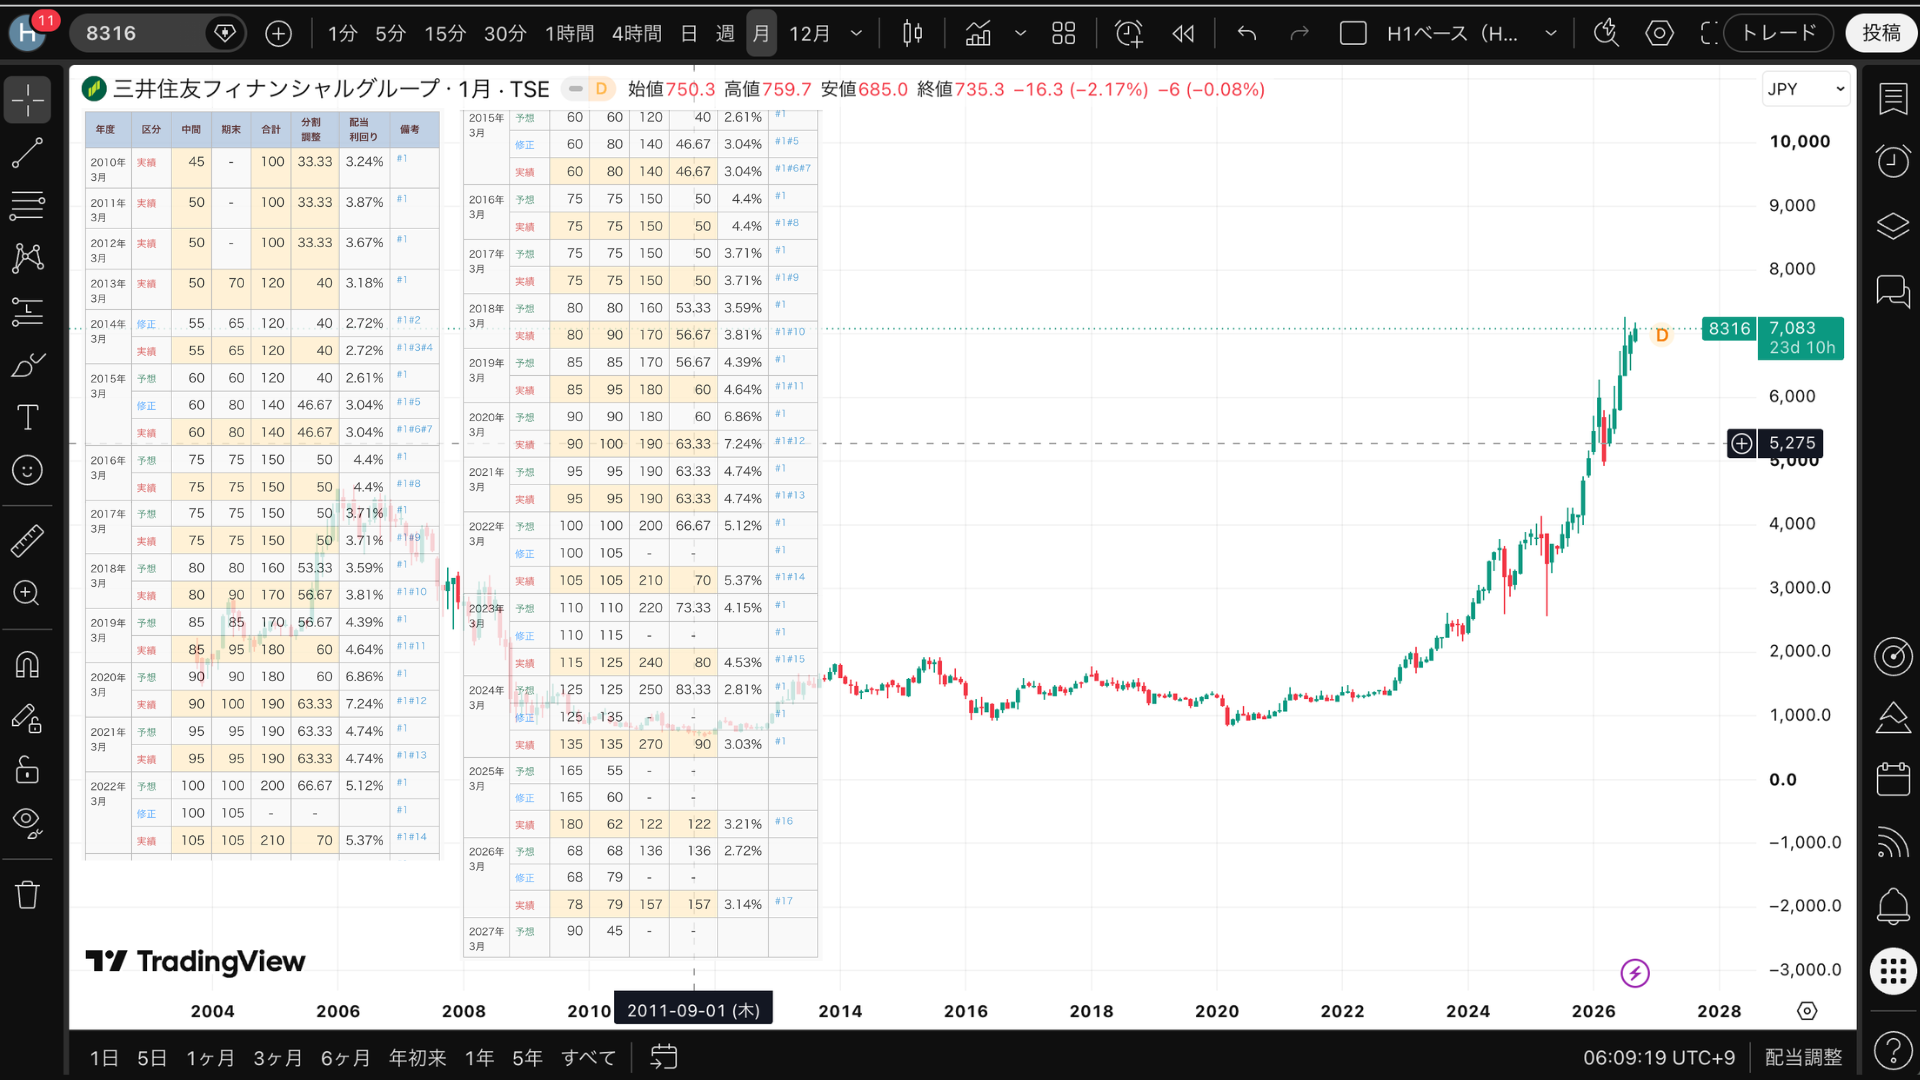
株はチャートのように常に変動しており、今は上昇局面です。
過去には暴落したり、株価が安い時期が10年も続いた時期もありました。
それでも株主配当は4%前後を出し続けています。
※チャートに貼ったので見にくくてすみません
配当目的に1億円投資している人は、毎年400万円前後の株主配当を受け取り続けているわけですが、株価の評価損益だけ見れば、含み損になったり、含み益になったりしています。
毎年4%前後の配当を出してくれる株式です。
トレードしている人は、株価に一喜一憂するでしょうけど、配当目的に投資している人は安くなったら買いです。
含み損が増えたとしても、毎年の配当(不労収入)が増えるからです。
スワップ運用は強制ロスカットにならなければOKですが、株式投資は会社が倒産しなければOKです。
三井住友が倒産することはなかなか考えにくいため、安くなったら買って積立ですね。
結果的に積み上げた株式が、2022年頃から爆上げし大きな含み益を生み出しています。
こうなれば、一部売却して他の株式に投資したり、より強固な債券に投資するのも良いでしょう。
でも1億円も投資できない
こういう優秀な会社はたくさんあり、安定した配当を受け取り続けることは誰にでも可能です。
しかし、高配当の株式でも4%前後なので、この利回りで十分なリターンを得るには大きな運用資金が必要です。
- 5,000万円で年間200万円の配当
月換算:約166,000円 - 1億円で年間400万円の配当
月換算:約333,000円 - 10億円で年間4,000万円配当
月換算:約1,660,000円
お金がある人が有利なのが資本主義社会です
こんな運用をして安全圏でお金と時間の自由を得たいものですが、会社員がパッとできる運用ではないでしょう。
でも、毎月10,000円や20,000円の少額積立投資でも実現可能なのがスワップ運用です。
Aさんも現時点で毎月17,000円の不労収入ですから、年間204,000円の不労収入です。
これは配当利回り4%の株式を5,100,000円保有しているのと同じ運用効率です。
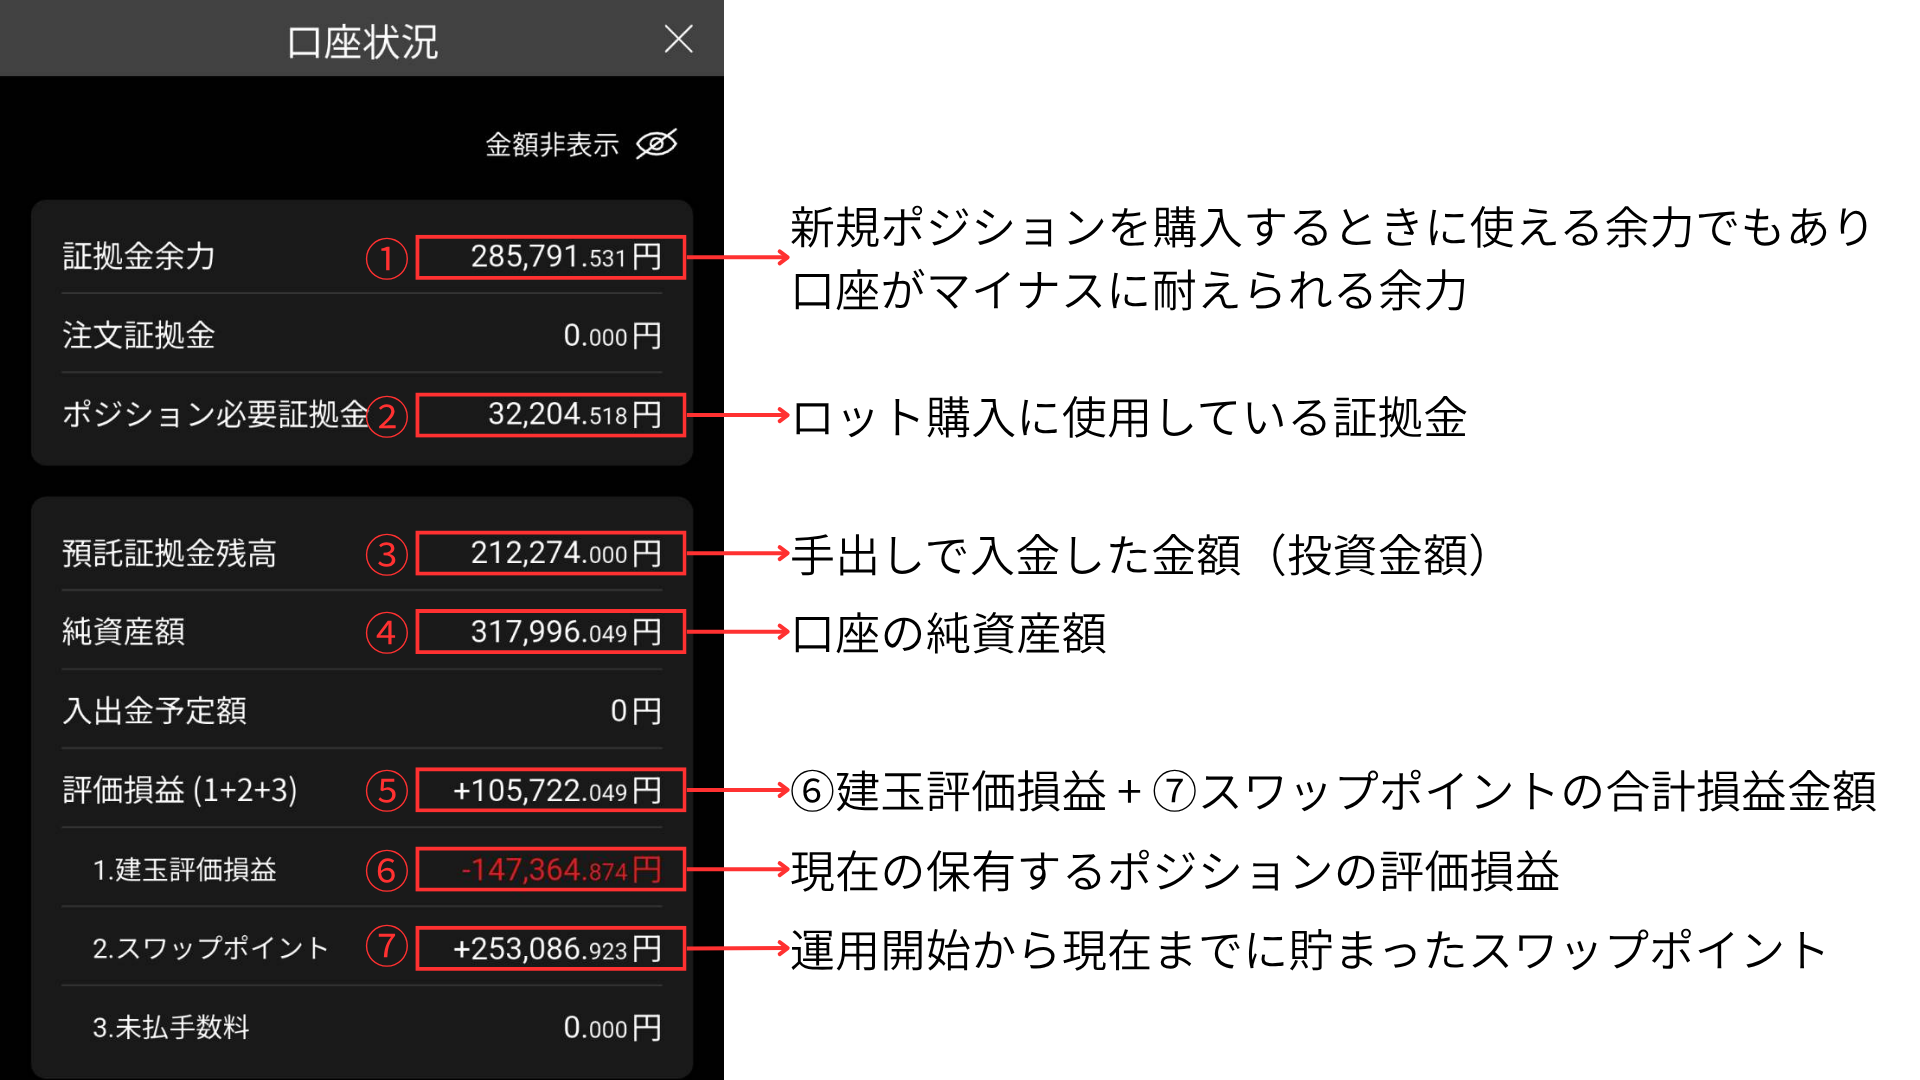
でもAさんが実際に投資しているのは5,100,000円ではなく、212,274円だけです。(③預託証拠金残高が手出しで入金した金額)
インカムゲインでこれができるのはスワップポイントの他にはありません。
コツコツ毎月継続していきましょう!