月5万円の不労所得を作るには、どのくらいの資金が必要なのでしょうか。年60万円の収入を仮定の利回りで逆算し、配当・利息・家賃・スワップなどの違いと、見落としやすい負担を整理します。
家賃の一部をまかなえる。働く日を少し減らす余裕につながる。月5万円の収入が増えたとき、あなたは何に使いたいですか?目的があると、必要な金額を考える意味も変わります。
ここで大切なのは、「月5万円」という数字と、それを生む仕組みをセットで考えることです。受取額だけを見て、必要資金や値下がりの可能性を置き去りにしないようにしましょう。
「不労所得」にも、準備と管理は必要
不労所得は、一般に、働いた時間に直接対応する給与以外の収入を指す言葉として使われます。ただし、何もしなくても必ず増えるお金、という意味ではありません。
資産を用意するまでの積立、商品や物件を調べる作業、保有後の管理が必要です。家賃収入なら修繕や空室、配当なら企業の業績、利息なら発行体の信用など、収入が続く条件も確認します。
また、資産から受け取る収入と、資産を売って作るお金は分けて考えましょう。毎月5万円を引き出していても、その一部が元本の取り崩しなら、収入だけで生活費を補っているわけではありません。
月5万円を、まず年60万円に置き換える
月5万円を12か月分にすると、年間60万円です。ここでは「元本を取り崩さず、資産から年60万円を受け取る」という仮定で、単純計算をしてみます。
必要資金 = 年間の目標受取額 ÷ 仮定の年間収入利回り
| 仮定の収入利回り | 年60万円に必要な資金 |
|---|---|
| 年2% | 3,000万円 |
| 年3% | 2,000万円 |
| 年4% | 1,500万円 |
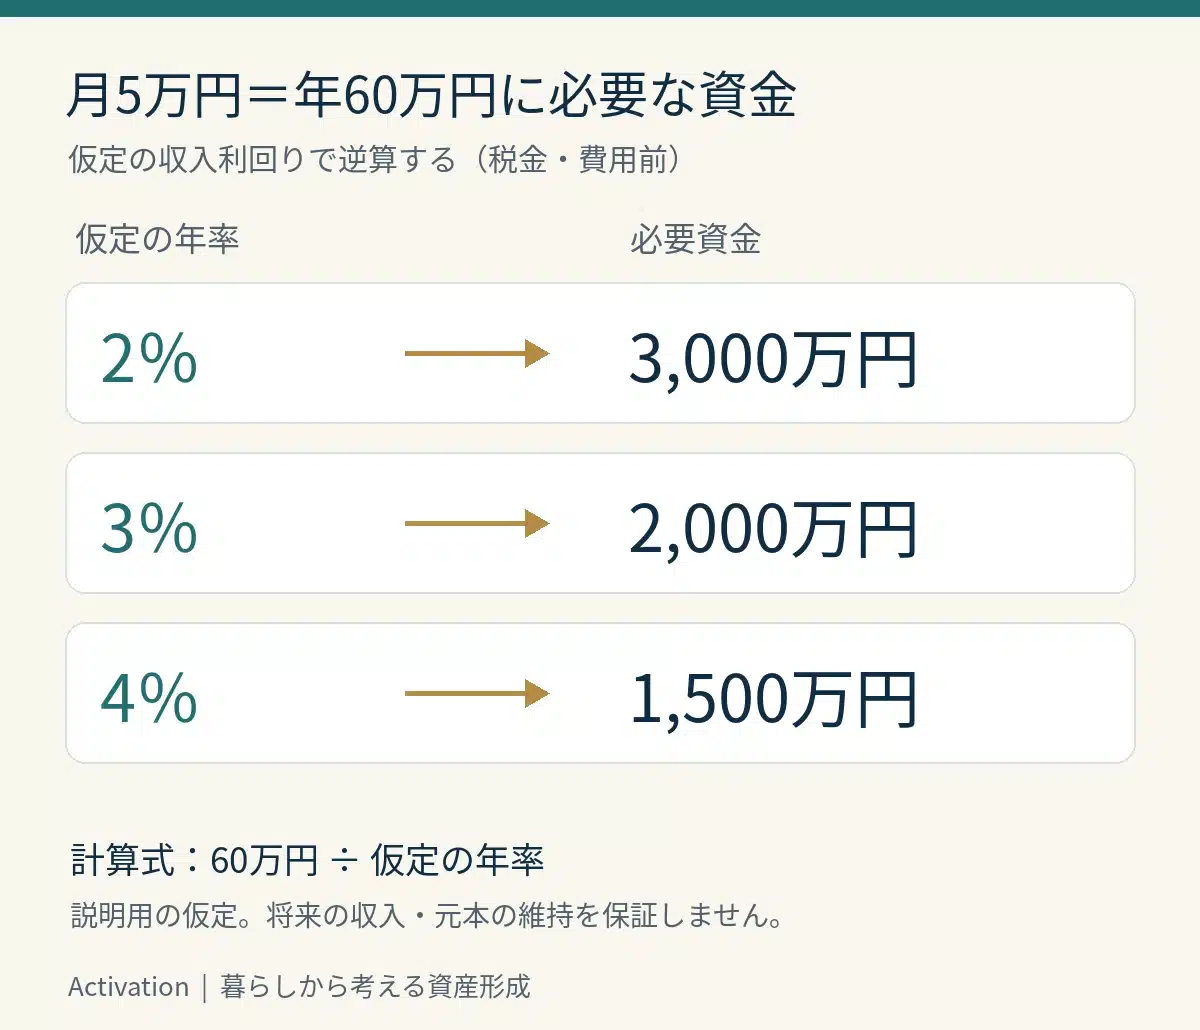
年3%なら、60万円 ÷ 0.03 = 2,000万円です。「月5万円なら少額の元手でも簡単」と感じていた場合、必要な資金との差に驚くかもしれません。
表の利回りは、受取収入を元本で割った仮の数字です。値上がり益を含めたトータルリターンや、退職後の取り崩し率とは異なります。毎年この収入を維持できることや、元本が減らないことも保証されません。
さらに「使えるお金として月5万円」が目標なら、税金と費用を差し引いた後で年60万円残る必要があります。表は税引前なので、そのまま手取りの計画には使えません。税制や費用は商品・口座・個人の状況に応じて確認してください。
収入の仕組みごとに、必要な確認が違う
| 仕組み | 主な収益源 | 確認したい点 |
|---|---|---|
| 株式の配当 | 企業からの配当 | 減配・無配、株価下落 |
| 債券の利息 | 発行体が支払う利息 | 信用、価格変動、外貨なら為替 |
| 不動産の家賃 | 入居者からの賃料 | 空室、修繕、借入れ返済、管理 |
| FXのスワップ | 通貨間の金利差等による調整額 | 受払額の変動、為替差損、ロスカット |
配当や利息には、年に数回など決められた支払時期があります。年60万円を受け取れるとしても、毎月5万円が口座に入るとは限りません。生活費に使うなら、入金時期のずれを埋める現金も必要です。
投資信託の分配金にも注意しましょう。分配金には元本の払い戻しに相当する部分が含まれる場合があり、分配額の多さだけで運用が好調とは判断できません。仕組みは投資信託の基本でも確認できます。
スワップ収入を知るときは、取引全体の損益を見る
スワップポイントは、FXで金利の異なる2つの通貨を取引した際に生じる調整額です。保有するポジションによって受取りにも支払いにもなり、金額は日々変わります。FX業者によっても条件が異なります。
仮にスワップを年60万円受け取っていても、為替差損が100万円出ていれば、それだけで差引き40万円のマイナスです。これは仕組みを理解するための例で、実際の損益には手数料や税金なども関係します。
必要資金を考える際に、証拠金として最低限必要な額だけを見るのも危険です。レバレッジは利益だけでなく損失も拡大させます。FXには証拠金以上の損失が生じる可能性があり、スワップを受け取る運用でもこの性質は変わりません。
興味があれば、まずスワップポイントの基本と計算例を読み、受取額だけでなく、為替が不利に動いたときの損失と必要な余裕資金を確認してください。
元手が足りないときは、目標を分けて育てる
必要資金を見て「今の自分には無理だ」と思っても、すぐに高い利回りを探す必要はありません。目標を月5,000円、月1万円、月3万円と段階に分ける方法もあります。
同じ年3%という仮定なら、年6万円の収入には200万円、年12万円には400万円という計算になります。これも税・費用前の単純計算ですが、現在地に近い目標から考えられますよね。
毎月積み立てられる額を増やす、固定費を見直す、働く収入を一部残す。必要な利回りを無理に上げる前に、調整できる部分を確認しましょう。家計の整理には財務診断の手順が役立ちます。
まずは「手取りでいくら必要か」を決めよう
月5万円の収入がほしい理由は、人によって違います。生活費を補いたいのか、働く時間を減らしたいのか、将来への備えを増やしたいのか。目的によって、受け取る時期や必要な安定性も変わります。
今日の一歩は、使えるお金として必要な月額と、そのお金を使い始めたい時期を書くことです。そのうえで、現在の資産、毎月の積立額、仕組みごとの負担を並べてみてください。自分の暮らしに合う組み合わせを、少しずつ考えていきましょう。
参考にした公式情報
制度・商品の条件は変更されることがあります。本記事は一般的な考え方を整理したもので、特定の商品の購入や運用成果を約束するものではありません。