サイドFIREに必要な資金は、生活費と、仕事を減らした後に残す手取り収入によって変わります。月25万円の生活費を例に、差額から資金を逆算し、予備費や収入減への備えも含めて考えてみましょう。
毎日を仕事だけで埋めたくない。でも、収入をすべて投資に頼るのは不安。そう感じているなら、働く収入を一部残しながら暮らすサイドFIREという考え方が、目標を整理するきっかけになるかもしれません。
大切なのは、誰かの「○千万円あれば達成」という数字をそのまま使わず、あなたの生活費と、続けたい働き方から計算することです。
サイドFIREの金額は「毎月の差額」から考える
サイドFIREは、資産を活用しながら、仕事も一部続ける暮らし方を指す言葉として使われます。働く日数、仕事の種類、資産の使い方に一つの決まりがあるわけではありません。
まずは、毎月いくら不足するかを出します。計算の出発点は次のとおりです。
毎月補う必要がある金額 = 毎月の生活費 − 働いて得る手取り収入
生活費が月25万円、働く手取り収入が月15万円なら、差額は月10万円。年間では120万円です。この差額を、資産からの収入や取り崩しなどでどう補うかを考えます。
生活費25万円なら、働く収入で必要資金はどう変わる?
ここでは、税金・社会保険料を含む生活上の支出を月25万円と仮定します。資産からの収入は、税金・費用を差し引いた後に使える年率を仮に3%と置き、元本を取り崩さず差額を補う計算をします。
| 働く手取り/月 | 補う金額/年 | 仮定の年3%で必要な資金 |
|---|---|---|
| 10万円 | 180万円 | 6,000万円 |
| 15万円 | 120万円 | 4,000万円 |
| 20万円 | 60万円 | 2,000万円 |
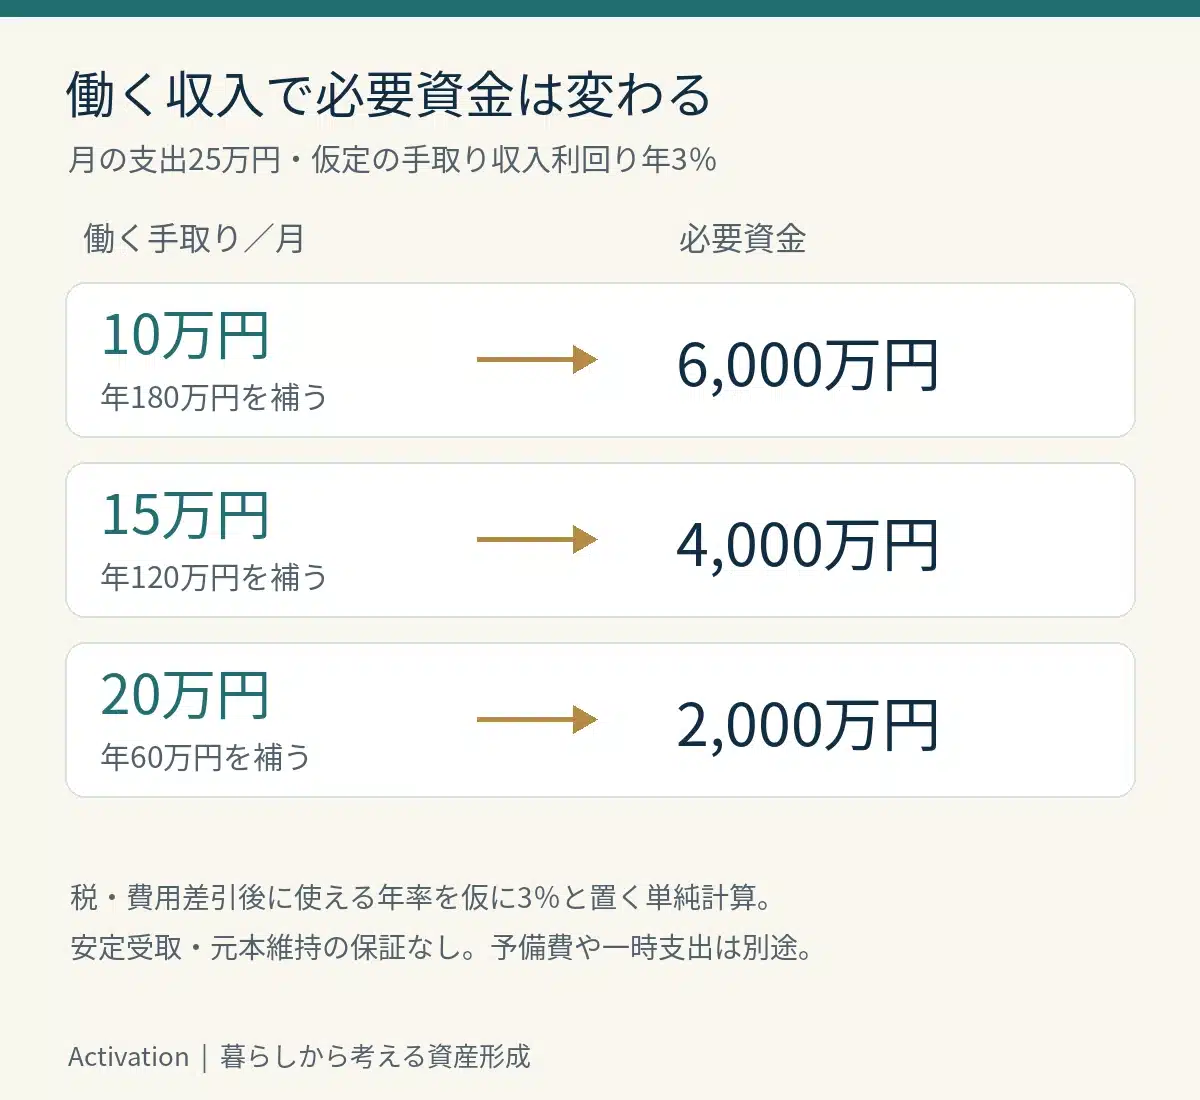
同じ生活費でも、手取り収入を月10万円残す場合と20万円残す場合では、計算上の資金に4,000万円の差が出ます。仕事をどのくらい続けたいかは、必要資金を考えるうえで大きな要素です。
ただし、年3%を毎年安定して得られるという予測ではありません。収入が減ったり、資産の価格が下落したりする可能性があります。計算上の数字だけで、仕事を減らしてよいかは判断できません。
仮定の利回りを変え、計画の余裕を見る
年120万円を資産収入で補う例で、仮定の手取り収入利回りを変えると、必要資金は次のようになります。
| 仮定の手取り収入利回り | 年120万円を補う資金 |
|---|---|
| 年2% | 6,000万円 |
| 年3% | 4,000万円 |
| 年4% | 3,000万円 |
高い利回りを置けば、必要資金は小さく見えます。でも、その数字を実現する商品を無理に探すと、想定以上のリスクを取ってしまうことがあります。低い収入でも生活が続くか、支出を調整できるかも確認しましょう。
よく見かける「年間支出の25倍」「4%ルール」は、資産を取り崩す計画の文脈で語られる目安です。年4%の配当や利息が保証されるという意味ではなく、日本で暮らす個人の税金・費用・期間に、そのまま当てはめられるものでもありません。
この記事の表は、取り崩し率の検証ではなく、仮定の収入だけで補う場合の逆算です。元本も使う計画なら、使う年数、年金の受給時期、値下がり時の売却などを含む別の試算が必要になります。
計算の前提から抜けやすい4つの支出・変化
- 税金・社会保険:勤務形態や前年の所得によって負担が変わる場合があります。
- 年に数回の支出:旅行、家電、車、住まいの修繕などは月額に直して見込みます。
- 収入の変化:病気、仕事量の減少、配当や利息の減少が起きた場合も考えます。
- 長い期間の変化:物価上昇、家族構成、介護、年金の開始などを見込みます。
生活費として見込んだお金と、急な支出や収入減に備える現金も分けておきます。必要な予備費は、仕事の安定性や家族の状況によって違います。投資資金をすべて使い切る計画にせず、家計と資産の全体像を確認してください。
収益源は、受取額とリスクを一緒に比べる
資産収入には、配当、利息、家賃など、異なる仕組みがあります。値上がりした資産を売る方法も含め、どこからお金が生まれるのかを整理しましょう。インカムゲインとキャピタルゲインの違いを押さえると、計画を比べやすくなります。
FXのスワップポイントも収益源として知られていますが、受取額は固定ではなく、支払いに転じることもあります。為替差損が受取額を上回る場合や、ロスカットで保有を続けられない場合もあります。
FXには証拠金以上の損失の可能性もあります。「スワップが入るから生活費は安心」と決めず、仕組みと損失の可能性を確認しましょう。生活を支える計画には、収入が想定を下回ったときの対応が必要です。
仕事を減らす前に、想定する家計で試してみよう
必要資金を出したら、実際に生活できそうかを確かめます。想定する予算で数か月暮らしてみる、勤務日数を減らせるか相談する、続けたい仕事の収入がどのくらい変動するか調べる。できる範囲から試してみてください。
毎月の実績を見ながら、支出、働く収入、予備費を見直します。数字に無理があると分かったら、時期を遅らせたり、仕事を少し多く残したりすることもできます。それも、自分の暮らしを選ぶための調整です。
今日書き出してほしいのは、「毎月の支出」「続けたい仕事の手取り」「その差額」の3つです。そこから、あなたにとって無理のない自由の形を考えていきましょう。
参考にした公式情報
- 金融庁「資産形成の基本」
- 金融先物取引業協会「スワップポイントについて」
- 金融庁「外国為替証拠金取引について」
- William P. Bengen(1994)資産の取り崩し率に関する原著論文(PDF)
制度・商品の条件は変更されることがあります。本記事は一般的な考え方を整理したもので、特定の商品の購入や運用成果を約束するものではありません。